增值稅一般納稅人購入農產品 以100,000元收購發(fā)票為例的進項稅額扣除實務解析
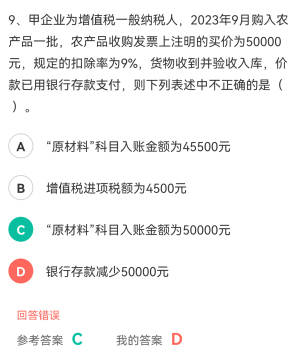
在《初級會計實務》中,增值稅一般納稅人購入農產品進行進項稅額抵扣是一個重要且常見的業(yè)務處理。當企業(yè)作為一般納稅人從農業(yè)生產者手中購入初級農產品時,可以按照相關規(guī)定計算并抵扣進項稅額,這對企業(yè)的成本控制和稅務優(yōu)化具有重要意義。本文將以“收購發(fā)票上注明買價100,000元”這一具體業(yè)務場景為例,結合現行稅收法規(guī),詳細解析其會計與稅務處理。
一、 政策依據與基本規(guī)定
根據《中華人民共和國增值稅暫行條例》及其實施細則,以及財政部、國家稅務總局的相關規(guī)定,增值稅一般納稅人購進農產品,除取得增值稅專用發(fā)票或者海關進口增值稅專用繳款書外,按照農產品收購發(fā)票或者銷售發(fā)票上注明的農產品買價和規(guī)定的扣除率計算進項稅額。其計算公式為:
進項稅額 = 買價 × 扣除率
目前,對于購入用于生產銷售或委托加工13%稅率貨物的農產品,扣除率通常為10%(自2019年4月1日起,納稅人購進用于生產銷售或委托加工13%稅率貨物的農產品,按照10%的扣除率計算進項稅額)。若購進用于生產銷售其他稅率貨物或服務的,扣除率可能為9%。實務中需根據具體用途準確適用扣除率。
二、 業(yè)務場景與計算示例
假設某食品加工企業(yè)(增值稅一般納稅人)從某果農(農業(yè)生產者)處直接收購一批蘋果用于生產水果罐頭(適用13%增值稅稅率),取得自行開具的農產品收購發(fā)票,發(fā)票上注明買價為100,000元。
1. 可抵扣進項稅額計算:
由于該蘋果用于生產13%稅率的罐頭,適用扣除率為10%。
可抵扣進項稅額 = 100,000元 × 10% = 10,000元。
2. 農產品采購成本確認:
根據規(guī)定,購進農產品用于生產應稅項目,其成本為買價扣除可抵扣的進項稅額后的金額。
蘋果的采購成本 = 100,000元 - 10,000元 = 90,000元。
三、 會計賬務處理
根據《企業(yè)會計準則》或《小企業(yè)會計準則》,該筆業(yè)務的會計分錄如下:
1. 購入農產品時:
借:原材料 / 庫存商品 — 蘋果 90,000
應交稅費 — 應交增值稅(進項稅額) 10,000
貸:銀行存款 / 應付賬款 100,000
注:“原材料”或“庫存商品”科目根據企業(yè)存貨核算的具體方法選擇。
四、 關鍵要點與注意事項
- 發(fā)票類型:必須是合法的“農產品收購發(fā)票”或農業(yè)生產者開具的“農產品銷售發(fā)票”。從批發(fā)商或零售商處購進取得普通發(fā)票,通常不得按此方法計算抵扣(另有規(guī)定除外)。
- 扣除率適用:必須嚴格依據農產品的最終用途(生產銷售貨物的稅率)來確定適用9%還是10%的扣除率,不可混淆。
- 納稅申報:計算得出的進項稅額應填入當期增值稅納稅申報表附列資料(二)的相應欄次(如“農產品收購發(fā)票或者銷售發(fā)票”欄)。
- 后續(xù)管理:如果購進的農產品后續(xù)改變用途,如用于集體福利、個人消費或發(fā)生非正常損失等不得抵扣的情形,則需要將已抵扣的進項稅額作“進項稅額轉出”處理。
五、
對于增值稅一般納稅人而言,正確理解和運用農產品購入的進項稅額抵扣政策,是《初級會計實務》操作中的一項基本技能。以買價100,000元為例,核心在于準確適用扣除率,正確分離價稅,并做出規(guī)范的會計記錄。這不僅確保了企業(yè)合法合規(guī)地享受稅收抵扣權益,降低稅負,也保證了成本核算的準確性。財務人員在處理此類業(yè)務時,應始終關注最新稅收政策動態(tài),確保實務操作與法規(guī)要求同步。
如若轉載,請注明出處:http://www.dgruitai2948.cn/product/63.html
更新時間:2026-10-11 01:35:38